Et c’est précisément pour cela que le métier de mandataire pourrait devenir beaucoup plus humain.
Imaginons Nantes, en 2030.
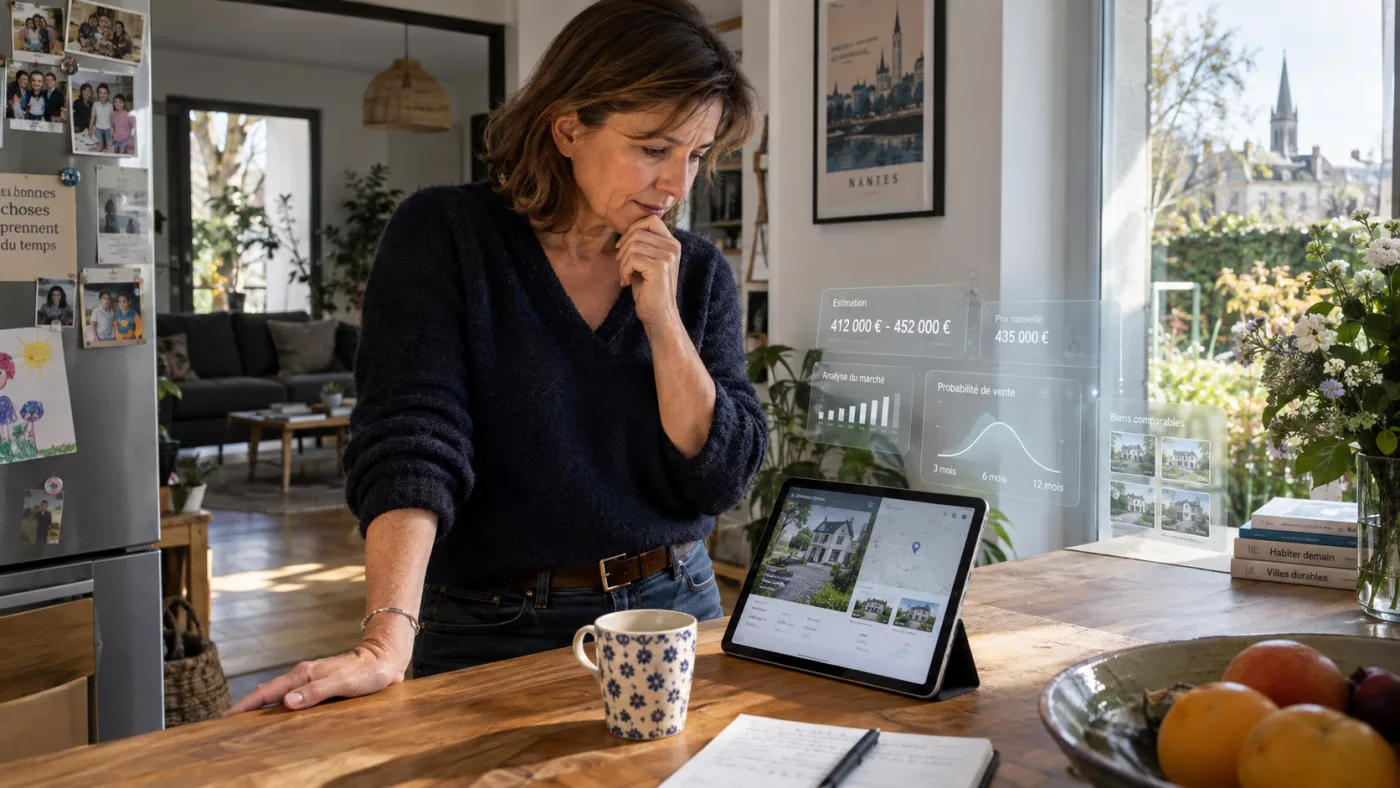
Claire, 54 ans, envisage de vendre la maison familiale. Elle n’a encore contacté aucun professionnel. Son premier réflexe n’est pas de demander trois estimations : elle ouvre simplement son assistant personnel.
En quelques secondes, celui-ci croise les transactions immobilières disponibles, le DPE, les caractéristiques cadastrales, les annonces concurrentes, les données d’urbanisme et les informations connues sur le quartier. Il tient compte de l’état apparent de la maison à partir des photographies de Claire et lui propose plusieurs scénarios.
- À 485 000 euros, la vente pourrait être rapide.
- À 510 000 euros, le délai serait probablement supérieur, mais l’arbitrage resterait intéressant.
- À 535 000 euros, le risque de devoir corriger le prix après plusieurs semaines augmenterait fortement.
L’assistant lui suggère également quelques travaux susceptibles d’améliorer la présentation du bien, retouche les photographies prises avec son téléphone et rédige une première annonce.
À quelques kilomètres de là, Karim cherche justement une maison.
Son propre assistant travaille depuis plusieurs mois. Il surveille les nouvelles annonces, repère les biens qui reviennent sur le marché, mesure les baisses de prix, compare chaque logement avec les ventes passées et attire son attention sur certaines anomalies dans les diagnostics ou les documents disponibles.
Claire a une IA.
Karim aussi.
Le mandataire qu’ils rencontreront en aura évidemment une troisième.
Cette scène appartient encore au futur. Mais presque toutes les briques technologiques qui la composent existent déjà sous une forme ou sous une autre : estimation automatisée, analyse documentaire par modèles de langage, vision par ordinateur, génération d’annonces, home staging virtuel, CRM intelligents, qualification automatique des prospects.
Et c’est là qu’apparaît une question beaucoup plus intéressante que celle que le secteur immobilier se pose habituellement.
La question n’est pas seulement :
« Comment l’intelligence artificielle va-t-elle aider les professionnels de l’immobilier ? »
C’est plutôt :
« Pourquoi un particulier continuera-t-il à payer un professionnel lorsqu’il disposera lui aussi d’une intelligence artificielle extrêmement compétente ? »
Le jour où l’estimation ne sera plus une expertise rare
Prenons l’un des gestes les plus emblématiques du métier : l’estimation.
Pendant longtemps, arriver chez un propriétaire avec une connaissance précise du secteur, des biens comparables et des transactions récentes constituait en soi une démonstration d’expertise.
Cette expertise n’a pas disparu.
Mais elle est progressivement devenue calculable.
En France, différentes plateformes exploitent déjà les données de transactions, les informations cadastrales, géographiques ou immobilières afin d’automatiser une partie de l’évaluation d’un logement.
Aux États-Unis, Zillow publie depuis longtemps son célèbre Zestimate.
Et les résultats sont suffisamment bons pour modifier les attentes des consommateurs.
Pas suffisamment bons, cependant, pour régler entièrement le problème.
C’est précisément ce qui rend les chiffres publiés par Zillow intéressants.
Pour les logements déjà mis en vente, l’erreur médiane annoncée de son modèle se situe autour de 2 %. Pour les biens qui ne sont pas encore sur le marché, elle dépasse 7 %.
Sur une maison de 500 000 euros, quelques points d’écart représentent rapidement plusieurs dizaines de milliers d’euros.
Pourquoi une telle différence ?
Parce qu’une fois le logement commercialisé, l’algorithme dispose d’une information extrêmement précieuse : le prix affiché.
Il peut donc s’y ancrer.
Zillow mesure par ailleurs la précision de son estimation à partir de la dernière valeur calculée avant la vente, pas nécessairement celle qui aurait été donnée au propriétaire plusieurs mois auparavant.
Autrement dit, même les performances impressionnantes des meilleurs modèles doivent être interprétées avec précaution.
Avant la mise en vente, l’algorithme doit réellement comprendre le bien.
Et comprendre une maison reste très différent de comparer deux lignes dans une base de données.
La rénovation récente est-elle vraiment de qualité ?
La route située derrière la haie devient-elle gênante lorsqu’on s’installe dans le jardin ?
Cette vue mérite-t-elle réellement 30 000 euros supplémentaires ?
Cette maison parfaitement entretenue doit-elle être comparée à celle, identique sur le papier, qui n’a pas été rénovée depuis trente ans ?
Même cette frontière commence néanmoins à bouger.
Des entreprises spécialisées dans la vision artificielle immobilière sont déjà capables d’analyser automatiquement les photographies d’un logement afin d’identifier son état, ses équipements ou certaines caractéristiques susceptibles d’améliorer les modèles d’évaluation.
Le problème n’est donc pas résolu.
Mais la direction est claire.
Une partie de l’estimation immobilière est en train de passer du statut d’expertise rare à celui de fonction disponible partout.
Nous avons déjà vu ce film
L’immobilier ne serait pas le premier secteur dans lequel la technologie réduit brutalement l’avantage informationnel d’un intermédiaire.
Il y a vingt-cinq ans, préparer un voyage nécessitait parfois de passer par une agence simplement parce qu’elle possédait un accès privilégié aux tarifs, aux disponibilités et aux systèmes de réservation.
Internet a rendu cette information visible par tous.
Les agences de voyages de loisirs en ont profondément souffert.
Mais l’histoire est plus intéressante qu’une simple disparition : le voyage d’affaires et les opérations complexes ont continué à faire vivre de puissants intermédiaires.
Lorsque l’information brute devient accessible, l’intermédiation tend à se déplacer vers les situations où l’exécution, la confiance ou la complexité restent difficiles à gérer seul.
On observe le même phénomène ailleurs.
Dans la finance, les plateformes de courtage ont donné aux particuliers accès aux cours et aux transactions autrefois réservés aux professionnels.
Dans l’automobile, un acheteur peut désormais connaître la cote d’un véhicule, vérifier une partie de son historique et comparer des centaines d’annonces avant même d’appeler le vendeur.
À chaque fois, celui qui ne faisait que contrôler l’information a été fragilisé.
Mais l’immobilier possède une particularité fascinante :
il a jusqu’ici remarquablement résisté.
Aux États-Unis, plus de vingt années de portails immobiliers et de transparence numérique n’ont pas suffi à faire disparaître les agents.
Même le spectaculaire règlement conclu en 2024 par la National Association of Realtors, pour 418 millions de dollars et avec une profonde évolution des règles de rémunération, n’a pas provoqué l’effondrement immédiat des commissions.
En 2026, le niveau moyen national resterait encore autour de 5,7 %.
Certaines analyses économiques menées après les changements de règles américains ont même observé des variations extrêmement faibles des honoraires versés aux agents représentant les acheteurs.
C’est un enseignement essentiel.
Rendre l’information gratuite ne suffit pas forcément à supprimer l’intermédiaire.
Cela oblige en revanche l’intermédiaire à trouver une autre raison d’exister.
Ce que le propriétaire de 2030 risque de ne plus vouloir payer
Revenons à Claire. Lorsqu’un mandataire vient aujourd’hui chercher un mandat, une partie de sa proposition repose encore sur un ensemble de services parfaitement légitimes :
- l’estimation ;
- la rédaction de l’annonce ;
- les photographies ;
- la mise en valeur du bien ;
- la diffusion ;
- la qualification des acquéreurs ;
- la préparation des visites ;
- les relances ;
- le suivi administratif ;
- l’analyse du marché.
Or une grande partie de cette chaîne est particulièrement adaptée à l’automatisation.Rédiger une annonce immobilière à partir d’informations structurées est déjà simple pour une IA. Créer différentes versions adaptées à différents supports l’est tout autant.
Retoucher une photographie ou meubler virtuellement une pièce est déjà possible. Résumer un règlement de copropriété de 150 pages ou faire ressortir les points importants de plusieurs documents techniques devient accessible aux modèles de langage, au moins comme première lecture. Le matching entre biens et acquéreurs est essentiellement un problème de données.
Les relances deviennent progressivement un problème d’automatisation CRM. Même une partie de l’argumentaire peut être préparée automatiquement.
Il existe d’ailleurs une particularité supplémentaire pour les mandataires français. Leur activité est juridiquement encadrée.
Le mandataire est un agent commercial inscrit au RSAC et habilité par un professionnel titulaire de la carte T. Il ne peut notamment ni rédiger certains actes, ni recevoir des fonds pour le compte de ses clients, ni se substituer aux professions habilitées pour fournir du conseil juridique.
L’intelligence artificielle pourrait donc rendre facilement accessible au particulier une première couche d’analyse documentaire que le mandataire n’avait de toute façon jamais vocation à facturer comme une expertise juridique indépendante.
La conséquence économique est importante.
Lorsque vingt professionnels peuvent produire une prestation comparable parce qu’ils utilisent des outils similaires, cette prestation devient difficile à différencier.
Et lorsque le consommateur possède lui-même ces outils, le problème devient encore plus intéressant.
La concurrence n’est plus simplement :
le professionnel A contre le professionnel B.
Elle devient parfois :
le professionnel face aux capacités numériques de son propre client.
Le produit le plus rare pourrait alors être… le vendeur
C’est ici que le raisonnement devient contre-intuitif.
Si l’intelligence artificielle automatise progressivement ce qui se passe après l’obtention d’un mandat, la compétition pourrait se déplacer encore davantage vers ce qui se produit avant.
Autrement dit :
trouver le vendeur.
Le marché immobilier français donne déjà quelques indices.
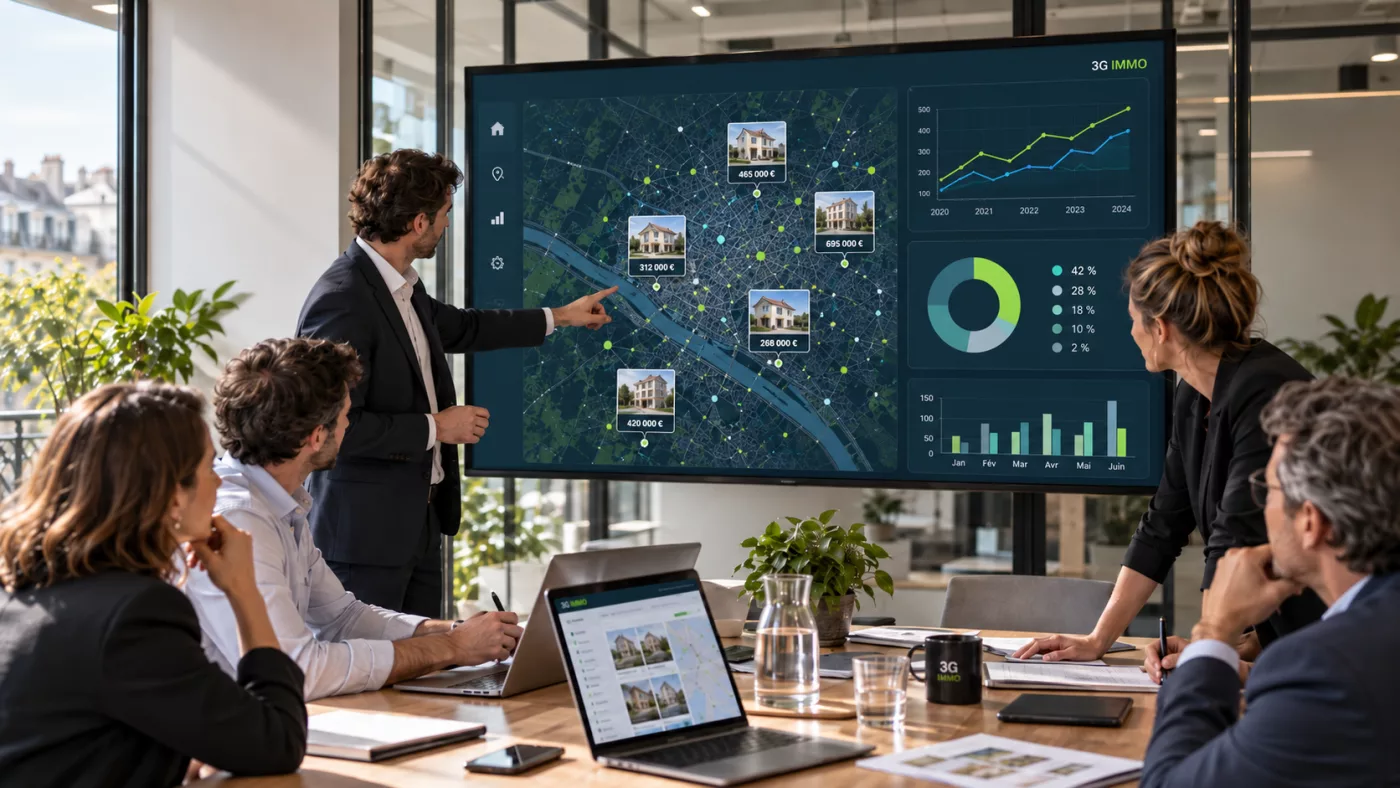
À fin mai 2026, environ 949 000 transactions avaient été réalisées dans l’ancien sur douze mois.
À l’été 2021, le marché avait dépassé 1,2 million de ventes.
Dans le même temps, le nombre de mandataires immobiliers a explosé : environ 53 800 professionnels étaient actifs à la mi-2026.
Mais il se passe quelque chose d’encore plus intéressant.
Selon le baromètre de la Maison des Mandataires, les réseaux de mandataires auraient capté environ 179 000 transactions en 2025 sur quelque 940 000 ventes réalisées dans l’ancien.
Ils représenteraient ainsi environ 28 % du marché intermédié.
Entre 2019 et 2025, leur nombre de transactions aurait progressé de 77 %, alors que le marché immobilier dans son ensemble reculait d’environ 6 % sur la même période.
Autrement dit :
dans un marché devenu plus difficile, le modèle mandataire continue de gagner du terrain.
La bataille pour les projets de vente risque donc de devenir encore plus intense.
Vue sous cet angle, la compétence décisive de 2030 pourrait ne plus être seulement de savoir parfaitement commercialiser une maison.
Elle pourrait être de savoir qu’une maison va être vendue avant même qu’elle soit officiellement sur le marché.
La course au « seller intent »
Aux États-Unis, une industrie entière tente déjà de résoudre ce problème.
Des entreprises développent ce que l’on appelle des technologies de seller intent.
Le principe est simple.
Au lieu d’attendre qu’un propriétaire mette son logement en vente, le système tente d’identifier les foyers statistiquement les plus susceptibles de vendre au cours des prochains mois.
- Durée de détention du logement.
- Caractéristiques du bien.
- Évolution du quartier.
- Historique du propriétaire.
- Interactions précédentes.
- Signaux comportementaux lorsqu’ils sont légalement exploitables.
Les modèles combinent différentes données pour produire une probabilité.
Les taux de réussite spectaculaires annoncés par certains éditeurs doivent être regardés avec beaucoup de prudence : ils proviennent souvent des entreprises elles-mêmes et ne sont pas toujours mesurés indépendamment.
Mais peu importe, finalement, qu’ils soient aujourd’hui parfaits.
Leur existence indique où se déplace la compétition.
Pendant longtemps, les outils immobiliers ont surtout essayé de répondre à la question :
« Combien vaut cette maison ? »
Les outils de demain essaieront de répondre à une autre question :
« Qui envisage de vendre cette maison ? »
Sauf qu’en France, les règles viennent justement de changer
Pour les professionnels français, cette évolution technologique rencontre désormais une transformation réglementaire majeure.
Depuis le 11 août 2026, le démarchage téléphonique B2C repose sur un régime de consentement préalable.
Un professionnel ne peut plus simplement appeler un particulier qui n’a rien demandé parce que son numéro figure dans un fichier de prospection.
Le changement est profond.
Et paradoxalement, il renforce encore davantage la thèse précédente.
Parce que si l’appel froid devient beaucoup plus difficile, la valeur d’une base massive de numéros baisse.
À l’inverse, la valeur :
- d’un ancien client ;
- d’une recommandation ;
- d’un prescripteur ;
- d’un contact ayant volontairement laissé ses coordonnées ;
- d’une relation entretenue dans le temps ;
- d’un réseau local ;
augmente.
Le futur « radar vendeur » français ne pourra donc probablement pas être une gigantesque machine opaque qui appelle automatiquement tous les propriétaires identifiés comme susceptibles de vendre.
Il devra être beaucoup plus intelligent.
Et beaucoup plus relationnel.
La réglementation pourrait rendre le capital humain encore plus précieux précisément au moment où la technologie devient plus puissante.
| De plus en plus automatisable | De plus en plus stratégique |
|---|---|
| Estimation standard | Détecter un projet avant sa mise en vente |
| Rédaction d’annonce | Créer une relation avec le propriétaire |
| Retouche photo / home staging | Comprendre une situation humaine |
| Analyse de marché | Connaître réellement son territoire |
| Relances CRM | Entretenir son réseau dans la durée |
| Matching acheteur / bien | Faire émerger une opportunité invisible |
| Première lecture documentaire | Négocier et rassurer dans une situation complexe |
Et si l’IA rendait le terrain encore plus important ?
C’est peut-être le paradoxe le plus intéressant de cette évolution.
On imagine spontanément que plus l’immobilier devient technologique, moins le métier sera physique.
Il pourrait se produire exactement l’inverse.
Supposons que tous les professionnels disposent demain d’excellents outils d’estimation.
Tous savent produire une belle annonce.
Tous possèdent un assistant capable d’organiser leur agenda, d’automatiser une partie des relances et d’analyser les documents d’une transaction.
Où se crée alors la différence ?
Dans les endroits que les grandes bases de données ne savent pas encore indexer.
- Une conversation avec un commerçant.
- Un ancien client rappelé au bon moment.
- Un propriétaire rencontré six mois auparavant.
- Un voisin qui explique qu’une famille réfléchit à partir.
- Un artisan qui connaît parfaitement la vie d’un quartier.
- Un contact recommandé par quelqu’un qui vous fait confiance.
- Une conversation anodine durant laquelle apparaît soudain un projet immobilier.
L’intelligence artificielle pourrait donc faire diminuer la valeur de la connaissance publique tout en augmentant celle de la connaissance privée.
Et la différence entre les deux est considérable.
Le CRM de demain ne sera probablement plus une liste de contacts
Une base immobilière traditionnelle ressemble encore souvent à ceci :
Jean Dupont.
Téléphone.
Email.
Recherche T4.
Budget : 450 000 euros.
C’est utile.
Mais ce n’est pas particulièrement intelligent.
Imaginons maintenant autre chose.
Jean Dupont cherche un T4 parce qu’il vient d’avoir un deuxième enfant.
Il a visité quatre maisons.
Il a refusé la première à cause du trajet jusqu’à son travail.
La deuxième manquait de lumière.
Il aurait fait une offre sur la troisième si le propriétaire avait accepté de perdre 20 000 euros.
Sa résidence actuelle pourrait donc bientôt être mise en vente.
Son frère recherche également dans le secteur.
Le voisin de l’une des maisons visitées avait évoqué une possible mutation.
Nous n’avons plus une succession de fiches.
Nous avons des personnes.
Des relations.
Des intentions.
Des événements.
Des probabilités.
En informatique, on parlerait d’un graphe.
Dans l’immobilier, on pourrait presque parler d’un graphe vivant du marché local.
Et c’est précisément le genre d’actif qu’une intelligence artificielle généraliste ne possède pas.
ChatGPT peut connaître énormément de choses sur l’immobilier français.
Il ne sait pas spontanément que Mme Martin, rencontrée huit mois auparavant par un mandataire, envisage désormais de rejoindre ses enfants dans une autre région.
Cette information appartient à celui qui a créé et entretenu la relation.
Ce que la Chine a déjà commencé à construire
L’un des exemples les plus fascinants de cette logique vient de Chine.
Beike a commencé dès 2008 à constituer un immense Housing Dictionary : une base standardisée décrivant aujourd’hui près de 289 millions de biens vérifiés.
Mais son innovation la plus intéressante est peut-être ailleurs.
Avec l’Agent Cooperation Network, ou ACN, une transaction peut être décomposée entre plusieurs professionnels : celui qui possède le mandat, celui qui apporte l’acheteur, celui qui organise certaines visites, celui qui détient une autre partie de l’information.
La rémunération peut alors être répartie selon la contribution de chacun.
En 2021, sur plus de 400 000 agents présents sur le système, seule une minorité appartenait directement à la marque historique du groupe.
Autrement dit, l’entreprise n’a pas seulement construit des outils immobiliers.
Elle a créé une infrastructure de coopération et de données.
Le contexte chinois est évidemment très différent du marché français et un tel modèle n’est pas transposable tel quel.
Mais il soulève une question passionnante pour n’importe quel réseau immobilier.
Que vaut un réseau composé de centaines ou de milliers de professionnels si chacun travaille essentiellement avec sa propre information ?
Et que vaut exactement le même réseau lorsque ce que chaque professionnel découvre peut bénéficier intelligemment aux autres ?
Un réseau pourrait devenir beaucoup plus que la somme de ses mandataires
C’est probablement ici que se trouve l’un des enjeux les plus intéressants des prochaines années.
Imaginez trois mandataires.
Le premier rencontre un propriétaire qui réfléchit à vendre dans six mois.
Le deuxième accompagne un acquéreur qui correspond exactement au futur logement.
Le troisième connaît personnellement quelqu’un de la famille.
Aujourd’hui, ces informations peuvent parfaitement ne jamais se rencontrer.
Chacun travaille correctement.
Mais personne ne voit la transaction potentielle.
Une intelligence capable de comprendre les relations du réseau pourrait, elle, rapprocher ces trois signaux.
Et à ce moment-là, nous ne parlons plus simplement d’un outil qui aide un professionnel.
Nous parlons d’un système capable de faire apparaître une opportunité qui n’était visible pour personne individuellement.
La différence est fondamentale.
Donner une IA à 500 mandataires permet potentiellement à 500 personnes de gagner du temps.
Faire en sorte que ce que découvrent ces 500 personnes rende progressivement le réseau lui-même plus intelligent peut créer quelque chose de beaucoup plus difficile à reproduire.
C’est une question que les réseaux immobiliers vont devoir se poser très rapidement.
Chez 3G IMMO, nous la regardons avec une attention particulière : non pas pour remplacer le rôle du mandataire par la technologie, mais parce que le potentiel le plus intéressant de l’IA pourrait précisément être d’augmenter la valeur de ce que nos mandataires découvrent déjà chaque jour sur le terrain.
La nuance peut sembler subtile.
Elle change pourtant presque tout.
La meilleure IA sera peut-être celle que le mandataire ne voit presque plus
Il faut d’ailleurs se méfier d’une image très répandue du professionnel « augmenté par l’IA ».
On l’imagine assis devant son ordinateur à rédiger des prompts.
Ce futur est probablement beaucoup moins intéressant que celui qui se prépare réellement.
Le mandataire AI-native de demain pourrait au contraire passer davantage de temps loin de son ordinateur.
Avant un rendez-vous, son environnement numérique lui apporte automatiquement le contexte utile.
Après une interaction, certaines informations sont structurées.
Les tâches nécessaires sont générées.
Les rappels sont préparés.
Les rapprochements avec d’autres projets apparaissent.
Le système apprend progressivement quelles relations méritent d’être entretenues.
Le CRM cesse alors d’être une base qu’il faut péniblement remplir.
Il devient la mémoire du professionnel.
Puis, potentiellement, la mémoire du réseau.
Des technologies qui annoncent ce changement apparaissent déjà dans d’autres industries.
Aux États-Unis, des outils analysent les conversations de commerciaux travaillant physiquement sur le terrain.
Les principaux éditeurs de CRM introduisent progressivement des agents capables de qualifier, suivre et relancer.
La vision artificielle analyse des logements.
Les smartphones peuvent scanner un intérieur en trois dimensions.
La véritable révolution ne sera donc peut-être pas l’arrivée d’un bouton marqué « Intelligence artificielle » dans les logiciels immobiliers.
Elle commencera lorsque l’IA aura suffisamment disparu pour permettre au professionnel de consacrer davantage de temps à ce qu’elle ne peut pas faire à sa place.
Rencontrer.
Comprendre.
Rassurer.
Convaincre.
Négocier.
Créer des relations.
Reste une frontière extrêmement difficile à automatiser : la pièce dans laquelle se déroule la conversation
Un algorithme peut lire un DPE.
Il peut analyser une photographie.
Il peut connaître le prix au mètre carré de centaines de ventes voisines.
Il peut devenir extraordinairement performant pour préparer une négociation.
Mais il reste une catégorie d’informations beaucoup plus difficile à capter.
Celles qui apparaissent dans le monde réel.
Le propriétaire affirme qu’il n’est « pas pressé », mais regarde sa conjointe avant de répondre.
Deux héritiers veulent vendre rapidement tandis qu’un troisième refuse encore de tourner la page.
Un couple visite une maison et passe vingt minutes dans une pièce qu’il prétend pourtant ne pas aimer.
Un propriétaire demande une estimation « simplement par curiosité », puis révèle dix minutes plus tard qu’une mutation professionnelle pourrait arriver.
Ce sont aussi des données.
Simplement, aucune base de données immobilière ne les possède encore.
Le mandataire pourrait ainsi devenir moins un détenteur d’informations qu’un capteur du réel.
Quelqu’un présent là où de nouvelles informations apparaissent.
Et capable ensuite de les transformer en décisions, en relations et parfois en transactions.
Puis arrivera le problème le plus intéressant : l’IA du client
Jusqu’ici, beaucoup de réflexions autour de l’intelligence artificielle dans l’immobilier reposent sur une hypothèse implicite :
le professionnel possède l’IA et s’en sert pour mieux servir son client.
Mais la véritable rupture pourrait arriver de l’autre côté de la table.
Le propriétaire arrive au rendez-vous avec son propre assistant.
Il a déjà estimé son logement.
Il connaît les dernières transactions disponibles.
Il a lu le mandat.
Il a comparé plusieurs modèles de rémunération.
Il a préparé les questions qu’il souhaite poser.
L’acquéreur, lui aussi, possède une IA.
Elle a calculé sa capacité de financement.
Comparé le bien à plusieurs alternatives.
Identifié les travaux probables.
Analysé les documents disponibles.
Préparé plusieurs stratégies d’offre.
Cette évolution n’est pas pure science-fiction.
Dans le monde des achats professionnels, Pactum utilise déjà des agents autonomes afin de conduire certaines négociations fournisseurs pour de grands groupes.
Chez Walmart, les premières expérimentations ont concerné essentiellement des fournisseurs de longue traîne et des contrats relativement standardisés — pas les négociations stratégiques les plus sensibles.
Mais l’expérience est malgré tout fascinante.
Nous commençons déjà à confier aux machines une activité qui semblait profondément humaine :
négocier.
Une maison n’est évidemment pas un contrat d’approvisionnement.
L’émotion, l’importance financière de l’opération et le caractère unique du bien rendent la transaction immobilière beaucoup plus complexe.
Mais à mesure que les assistants personnels progresseront, les professionnels ne seront plus les seuls à arriver à la table avec des outils puissants.
Leurs clients aussi.
Alors, à quoi servira encore le mandataire ?
Peut-être que la question était mal formulée depuis le début.
Pendant longtemps, le métier a tiré une partie de sa valeur du fait de savoir davantage que son client.
- Davantage de comparables.
- Davantage de connaissance du marché.
- Davantage d’expérience.
- Davantage d’informations.
L’intelligence artificielle attaque directement cette asymétrie.
Elle ne supprimera probablement pas toute différence d’expertise.
Mais elle rendra une quantité croissante de connaissances extraordinairement accessibles.
La valeur peut alors se déplacer.
Vers la capacité à découvrir ce qui n’est pas encore connu.
Savoir qu’un propriétaire envisage de vendre avant que son bien soit publié.
Connaître l’acquéreur qui acceptera une configuration atypique.
Créer suffisamment de confiance pour qu’une personne parle réellement de son projet.
Comprendre ce qui bloque une négociation.
Entretenir pendant plusieurs années un réseau suffisamment dense pour faire émerger des transactions invisibles.
Puis connecter toutes ces informations à une intelligence artificielle capable de les exploiter à une échelle qu’aucun professionnel ne pourrait atteindre seul.
Quand savoir devient abondant, découvrir devient précieux
C’est peut-être finalement la transformation la plus importante à comprendre.
Pendant longtemps, la technologie a surtout permis aux professionnels de l’immobilier de mieux gérer l’information.
- Les portails.
- Les CRM.
- Les cartes de prix.
- Les bases de transactions.
L’intelligence artificielle pourrait maintenant provoquer un mouvement beaucoup plus profond :
rendre une large partie de cette intelligence accessible à presque tout le monde.
Le prochain avantage devra donc venir d’ailleurs.
- Du fait de savoir avant les autres.
- De connaître des personnes que les autres ne connaissent pas.
- D’être présent lorsqu’un projet commence à naître.
- Et surtout de réussir à faire émerger des opportunités qui n’existaient encore dans aucune base de données.
C’est là que réside le paradoxe.
Plus les machines deviendront fortes dans le monde de l’information, plus le monde réel pourrait devenir précieux.
Dans dix ans, le meilleur mandataire ne sera peut-être pas celui qui possède le plus de réponses.
Ce sera peut-être celui qui se trouve là où apparaissent les informations que les IA n’ont pas encore.
- Une estimation peut être reproduite.
- Une annonce peut être générée.
- Une analyse peut être automatisée.
Mais une relation avec un propriétaire, une confiance construite pendant plusieurs années ou une conversation qui fait apparaître un projet qui n’existait encore nulle part ne se téléchargent pas.
Et dans un monde où presque tout le reste deviendra abondant, ce genre d’information pourrait devenir la ressource la plus précieuse de l’immobilier.
Zillow — Zestimate Accuracy. Données publiées par Zillow sur l’erreur médiane de Zestimate pour les logements commercialisés et hors marché. Zillow précise notamment les méthodes utilisées pour mesurer la précision de son modèle.
Levitt, Steven D. & Syverson, Chad — “Market Distortions When Agents Are Better Informed: The Value of Information in Real Estate Transactions”, Review of Economics and Statistics, 2008, 90(4), 599-611. Étude de référence sur l’asymétrie d’information entre professionnels et particuliers dans les transactions immobilières.
National Association of Realtors — NAR Settlement, mars 2024. Accord de règlement de 418 millions de dollars et modification des règles entourant notamment la rémunération des agents immobiliers aux États-Unis.
Federal Reserve / travaux économiques sur les commissions immobilières post-règlement NAR. Analyses portant sur l’évolution réelle des commissions après les modifications de règles intervenues en 2024.
Redfin — analyses des commissions immobilières américaines. Suivi de l’évolution des rémunérations versées aux agents représentant les acquéreurs après les changements de règles de 2024.
Conseil supérieur du notariat / Notaires de France. Données sur le volume de transactions de logements anciens en France, notamment le pic observé en 2021 et l’évolution du marché jusqu’en 2026.
La Maison des Mandataires — Baromètre des réseaux de mandataires immobiliers. Données sur les effectifs des réseaux, leur nombre de transactions, leur part dans le marché intermédié et leur évolution depuis 2019.
DVF — Demandes de valeurs foncières, Direction générale des Finances publiques. Base ouverte recensant les transactions immobilières françaises. La base est actualisée périodiquement et ne couvre notamment pas l’Alsace-Moselle en raison du régime du livre foncier local, ni Mayotte.
Restb.ai. Travaux sur l’utilisation de la vision artificielle afin d’analyser les photographies immobilières et d’améliorer notamment les modèles automatisés d’évaluation.
PriceHubble et autres acteurs des Automated Valuation Models (AVM). Exemples de solutions exploitant les données immobilières pour automatiser une partie de l’évaluation des logements.
SmartZip, Offrs, Catalyze AI, Likely.AI et Revaluate. Exemples américains de solutions de seller intent et d’analyse prédictive destinées à identifier les propriétaires statistiquement susceptibles de vendre. Les performances publiées par ces sociétés doivent être interprétées avec prudence lorsqu’elles ne font pas l’objet de validations indépendantes.
Loi n° 2025-594 du 30 juin 2025 et réglementation française applicable au démarchage téléphonique à compter du 11 août 2026. Évolution vers un régime de consentement préalable pour le démarchage téléphonique des consommateurs.
CNIL — Prospection commerciale et RGPD. Règles entourant notamment l’utilisation des données personnelles, la prospection, la conservation des données, le profilage et les obligations d’information.
Loi n° 70-9 du 2 janvier 1970, dite loi Hoguet. Cadre juridique des activités immobilières en France. Les mandataires exercent comme agents commerciaux inscrits au RSAC et sont habilités par un titulaire de la carte professionnelle.
KE Holdings / Beike. Documentation publique sur le Housing Dictionary et l’Agent Cooperation Network (ACN), utilisés pour structurer les données immobilières et la coopération entre professionnels en Chine.
David Autor — “Polanyi's Paradox and the Shape of Employment Growth”, 2014. Travaux portant sur les connaissances tacites et les tâches humaines difficilement codifiables et automatisables.
Salesforce Agentforce / HubSpot Breeze. Exemples de l’évolution des logiciels CRM vers des systèmes capables d’automatiser une partie de la qualification, du suivi et des workflows commerciaux.
Rilla. Exemple américain d’application de l’intelligence artificielle à l’analyse de conversations commerciales réalisées sur le terrain. Les performances commerciales communiquées proviennent principalement de l’entreprise et de ses clients.
Matterport et technologies de numérisation spatiale. Exemples de technologies permettant le scan, la modélisation et la création de représentations tridimensionnelles de biens immobiliers.
Pactum AI / Walmart. Expérimentations de négociation automatisée avec certains fournisseurs de longue traîne de Walmart, illustrant l’arrivée d’agents autonomes dans des processus de négociation auparavant réservés aux humains.
Calvano, Emilio ; Calzolari, Giacomo ; Denicolò, Vincenzo ; Pastorello, Sergio — “Artificial Intelligence, Algorithmic Pricing, and Collusion”, American Economic Review, 2020, 110(10). Recherche académique sur le comportement d’algorithmes autonomes de pricing.
Les scénarios décrits pour 2030 constituent des hypothèses prospectives construites à partir de technologies, de travaux de recherche et de tendances observables en 2026. Ils ne doivent pas être interprétés comme des prédictions certaines.