Une maison située en zone inondable n'est pas automatiquement une mauvaise acquisition. Tout dépend du niveau de risque, de la réglementation applicable, de l'historique du bien, de sa conception, de son environnement et surtout de son prix.
L'essentiel est donc de ne pas se contenter de savoir qu'un bien est « en zone inondable ». Il faut comprendre pourquoi, dans quelle mesure et avec quelles conséquences.
Zone inondable : de quoi parle-t-on exactement ?
Le terme « zone inondable » recouvre des situations très différentes.
Un logement peut être exposé à un risque d'inondation lié au débordement d'un cours d'eau, au ruissellement, à la remontée de nappes ou encore à d'autres phénomènes hydrauliques.
Le niveau d'exposition peut également être très variable.
Deux maisons situées dans une même commune peuvent ainsi présenter des niveaux de risque très différents.
C'est pourquoi il est indispensable de regarder la cartographie précise du risque et, lorsqu'il existe, le Plan de Prévention du Risque Inondation (PPRI).
Le PPRI : le document à consulter avant d'acheter
Le PPRI est essentiel pour comprendre ce qu'il est possible de faire sur un terrain ou une maison située en zone exposée.
Il définit différents secteurs et peut prévoir :
- des zones où la construction est interdite ;
- des secteurs où les constructions sont autorisées sous conditions ;
- des prescriptions particulières pour les bâtiments existants ;
- des règles concernant les extensions ou les modifications du logement ;
- des contraintes concernant certains aménagements extérieurs.
Le PPRI ne signifie donc pas nécessairement « maison inhabitable » ou « achat impossible ».
Tout dépend du zonage et du règlement correspondant.
C'est précisément ce point qui doit être vérifié avant de prendre une décision.
Acheter une maison déjà construite ou faire construire : deux situations très différentes
Il faut également distinguer l'achat d'une maison existante de l'achat d'un terrain destiné à la construction.
Acheter une maison existante
Une maison déjà construite peut parfaitement être située dans un secteur soumis au risque d'inondation.
Dans ce cas, l'acquéreur doit notamment s'intéresser :
- aux éventuels épisodes d'inondation déjà connus ;
- à la hauteur d'eau éventuellement constatée ;
- aux éventuelles traces ou dommages anciens ;
- à l'état des murs, sols et fondations ;
- à la présence éventuelle d'un sous-sol ;
- à l'emplacement du tableau électrique et des équipements techniques ;
- au système de chauffage ;
- aux éventuels travaux de protection déjà réalisés ;
- aux prescriptions du PPRI concernant le logement.
Une maison qui n'a jamais subi de dommage malgré son classement peut présenter un profil très différent d'un bien régulièrement touché.
Acheter un terrain en zone inondable
La situation est beaucoup plus sensible lorsqu'il s'agit de construire.
Le PPRI peut imposer des contraintes importantes, voire interdire la construction dans certains secteurs.
Dans les zones où la construction reste possible, des prescriptions peuvent notamment concerner la hauteur du premier plancher, l'implantation du bâtiment ou certaines caractéristiques constructives.
Avant d'acheter un terrain, il est donc indispensable de vérifier la faisabilité réelle du projet et pas uniquement la mention « terrain constructible ».
Un terrain peut être constructible au regard du PLU tout en étant soumis à des contraintes liées au risque naturel.
Le risque d'inondation peut-il faire baisser le prix ?
Oui, le risque peut avoir un impact sur la valeur immobilière.
Mais il serait réducteur d'appliquer automatiquement une décote identique à toutes les maisons situées en zone inondable.
La valeur dépend notamment :
- du niveau d'exposition ;
- de l'historique du bien ;
- de la fréquence des événements ;
- de la hauteur d'eau potentielle ;
- de la localisation exacte ;
- de l'état de la maison ;
- des travaux de prévention réalisés ;
- des possibilités d'extension ;
- de la demande immobilière locale.
Une maison bénéficiant d'un emplacement recherché, d'un terrain agréable et d'un risque limité peut rester parfaitement attractive.
À l'inverse, un bien régulièrement touché par les inondations peut nécessiter une décote beaucoup plus importante.
L'état des risques : un document à ne surtout pas négliger
Lors d'une transaction immobilière, l'acquéreur doit être informé des risques auxquels le bien est exposé.
L'état des risques fait partie des informations importantes à consulter avant l'achat.
Depuis octobre 2022, il doit notamment être remis dès la première visite lorsque le bien est concerné par les obligations d'information correspondantes.
L'annonce immobilière doit également comporter la mention indiquant que les informations sur les risques sont disponibles sur Géorisques.
Pour l'acquéreur, ce document constitue donc un véritable outil d'information et pas une simple formalité administrative.
Peut-on réduire la vulnérabilité d'une maison ?
Oui, certaines solutions permettent de réduire les conséquences potentielles d'une inondation.
Selon la configuration du bien et les prescriptions applicables, on peut notamment envisager :
- la protection de certaines ouvertures ;
- la sécurisation des installations électriques ;
- le déplacement de certains équipements techniques ;
- la protection des réseaux ;
- la mise en place de dispositifs limitant les entrées d'eau ;
- l'adaptation de certains revêtements ;
- la création de zones refuges lorsque cela est pertinent.
Le ministère de la Transition écologique recense d'ailleurs différentes mesures permettant de réduire la vulnérabilité des logements existants.
Dans certaines situations, des aides financières peuvent également contribuer au financement de travaux de réduction de la vulnérabilité.
Faut-il négocier le prix ?
C'est souvent l'un des sujets les plus importants.
Une maison exposée au risque peut justifier une négociation, mais celle-ci doit être argumentée.
Il faut éviter le raisonnement simpliste :
« Zone inondable = -20 % sur le prix. »
Il n'existe pas de décote universelle.
La bonne approche consiste plutôt à analyser :
valeur du bien + niveau réel de risque + contraintes réglementaires + travaux éventuels + perception du marché + potentiel de revente.
C'est cette combinaison qui permet d'apprécier si le prix demandé est cohérent.
Et à la revente ?
C'est probablement l'une des principales questions à se poser.
Un bien exposé à un risque naturel devra à nouveau être présenté avec les informations réglementaires correspondantes lors de sa future vente.
Il est donc important d'anticiper la réaction des futurs acquéreurs.
Un logement correctement documenté, bien entretenu, protégé et acheté au juste prix peut rester parfaitement commercialisable.
À l'inverse, un bien acheté trop cher malgré un risque important peut devenir beaucoup plus difficile à revendre.
Le prix d'achat est donc déterminant.
Acheter en zone inondable : quand faut-il renoncer ?
Il peut être préférable de passer son chemin lorsque plusieurs signaux se cumulent :
- le logement a subi plusieurs inondations importantes ;
- le risque est élevé ;
- les possibilités de travaux sont fortement limitées ;
- le bien présente des dommages ou pathologies liés à l'eau ;
- le coût des travaux de protection est très important ;
- les conditions d'assurance sont défavorables ;
- le prix ne tient absolument pas compte du risque ;
- le projet personnel nécessite des extensions ou constructions qui seraient impossibles.
Dans ce type de situation, le risque peut devenir disproportionné par rapport à l'intérêt du bien.
Quand l'achat peut-il au contraire être intéressant ?
À l'inverse, une maison peut mériter d'être étudiée lorsque :
- le risque est faible ou maîtrisé ;
- l'historique du bien est rassurant ;
- aucune dégradation importante n'est constatée ;
- les équipements sensibles sont correctement protégés ;
- les travaux envisagés restent compatibles avec la réglementation ;
- le prix intègre réellement le risque ;
- l'emplacement présente une forte attractivité ;
- l'acquéreur a parfaitement conscience des contraintes.
Dans ce cas, la zone inondable peut devenir un élément de négociation plutôt qu'un motif automatique de renoncement.
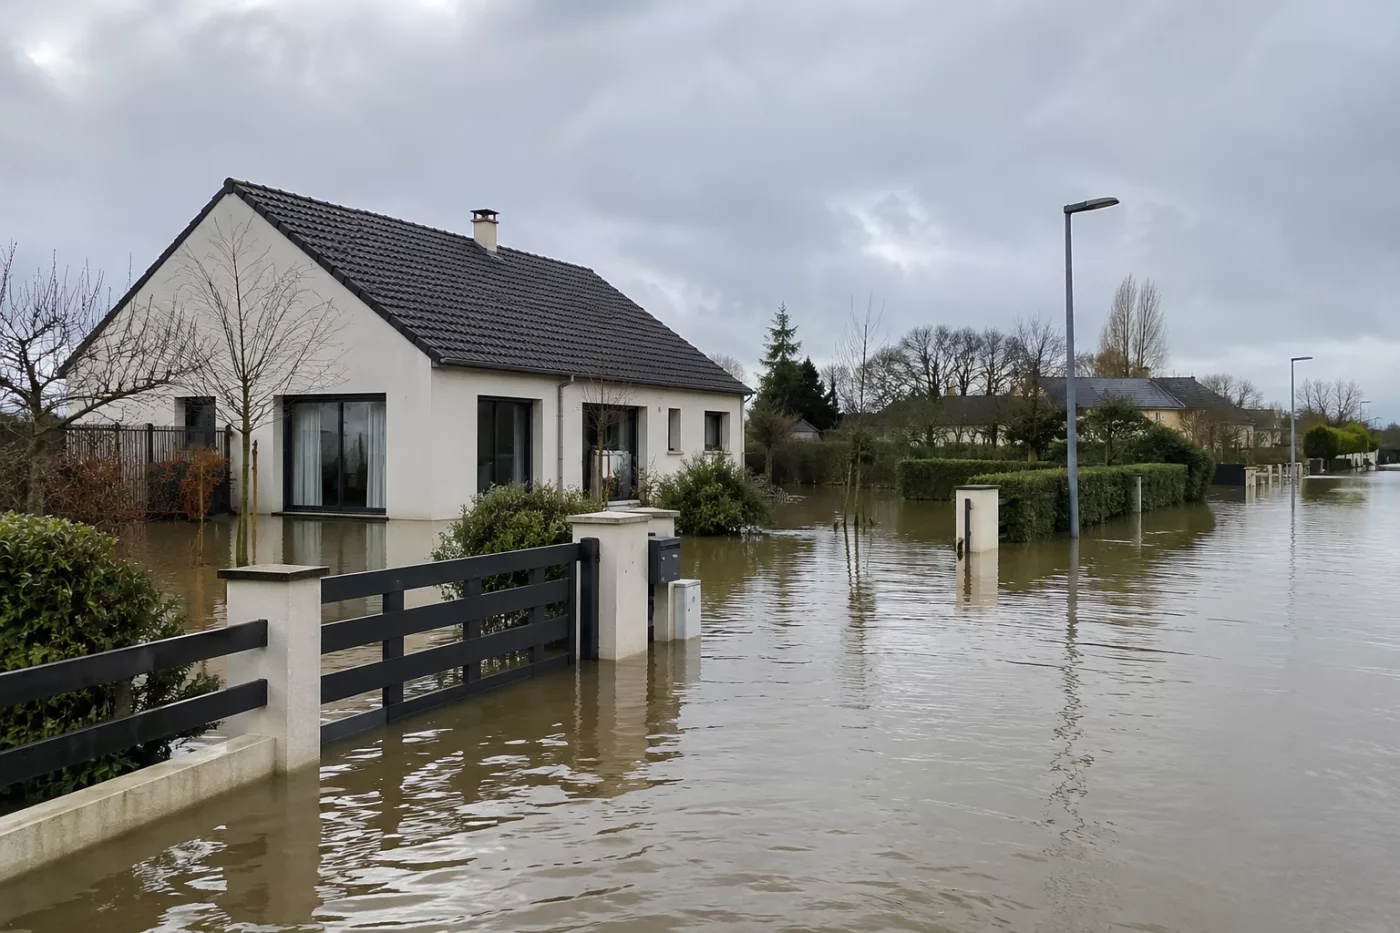
Maison submergée par les eaux de crue
Acheter en zone inondable : notre conseil immobilier
Ne raisonnez jamais uniquement en « zone inondable » ou « pas zone inondable ».
La bonne question est :
« Quel est le risque réel de cette maison et quelles sont ses conséquences financières, techniques et patrimoniales ? »
C'est cette analyse qui permet de prendre une décision rationnelle.
Avant de signer, consultez le PPRI, l'état des risques, les informations disponibles sur Géorisques, l'historique du bien et les éventuelles prescriptions applicables.
Et si vous envisagez des travaux, faites vérifier leur faisabilité avant de vous engager.
Une maison en zone inondable n'est donc pas systématiquement une mauvaise affaire.
Mais elle doit être achetée en connaissance de cause, au juste prix et avec une vision à long terme.
Une maison en zone inondable est-elle plus difficile à assurer ?
La question de l'assurance doit être posée avant l'acquisition.
Il est important de demander à l'assureur quelles seront les conditions de couverture du logement et de vérifier les éventuelles conséquences du risque identifié.
En cas de catastrophe naturelle reconnue, le régime d'indemnisation applicable peut intervenir sous certaines conditions.
Mais il ne faut surtout pas attendre la signature définitive pour découvrir les conditions d'assurance du bien.
Un simple appel à l'assureur avant de signer peut éviter une mauvaise surprise.
Le véritable piège : acheter sans mesurer le risque
Le principal danger n'est donc pas forcément d'acheter une maison en zone inondable.
Le véritable risque est d'acheter sans comprendre ce classement.
Un acquéreur peut avoir un coup de cœur pour une maison, négocier son prix et découvrir seulement après son acquisition que certains travaux qu'il envisageait sont fortement encadrés.
Par exemple :
« Je pourrai facilement agrandir la maison plus tard. »
Pas forcément.
« Je pourrai aménager le sous-sol. »
Pas nécessairement.
« Je pourrai construire une piscine ou une dépendance. »
Cela dépend notamment de la réglementation applicable.
« Le terrain est constructible, donc je peux faire ce que je veux. »
Là encore, non.
La réglementation des risques naturels peut imposer des contraintes supplémentaires.
Peut-on acheter une maison en zone inondable ?
Peut-on construire en zone inondable ?
Une maison en zone inondable vaut-elle moins cher ?
Comment savoir si une maison est en zone inondable ?
Peut-on faire des travaux dans une maison en zone inondable ?
Est-ce une mauvaise idée d'acheter une maison en zone inondable ?
L'avis de Yohann et d'Eloïse - 3Gimmo Consultant
Acheter en zone inondable n'est ni une décision à prendre à la légère, ni une raison automatique de renoncer.
Le bon réflexe consiste à transformer une inquiétude en analyse : connaître le risque, comprendre la réglementation, mesurer les conséquences et négocier le prix en conséquence.
C'est souvent cette méthode qui permet de distinguer une véritable opportunité immobilière… d'une fausse bonne affaire.